Registr plátců DPH představuje důležitý nástroj pro kontrolu daňových povinností firem i podnikatelů. Umožňuje rychlé ověření, zda je konkrétní subjekt veden jako plátce daně z přidané hodnoty, a přispívá tak k větší transparentnosti obchodních vztahů. Kde tento registr najít a jak zjistit plátce DPH?
Tento článek přináší kompletní přehled o tom, co je registr plátců DPH a jaké klíčové údaje veřejné databáze obsahují. Podrobný návod krok za krokem vysvětluje, jak zjistit plátce DPH v tuzemském systému ADIS i v evropské databázi VIES, jak ověřit DIČ firmy a jaké zákonné povinnosti z registrace k DPH vyplývají.
Shrnutí článku
Registr plátců DPH je veřejná databáze Finanční správy ČR, která slouží k ověřování daňové registrace, spolehlivosti a bankovních účtů podnikatelských subjektů
Pro vyhledání plátce DPH v ČR slouží oficiální registr plátců DPH Finanční správy na portálu MOJE daně (ADIS). Do vyhledávacího pole se vkládá IČO nebo DIČ subjektu, přičemž systém okamžitě zobrazí stav registrace, zveřejněné bankovní účty a případný příznak nespolehlivosti.
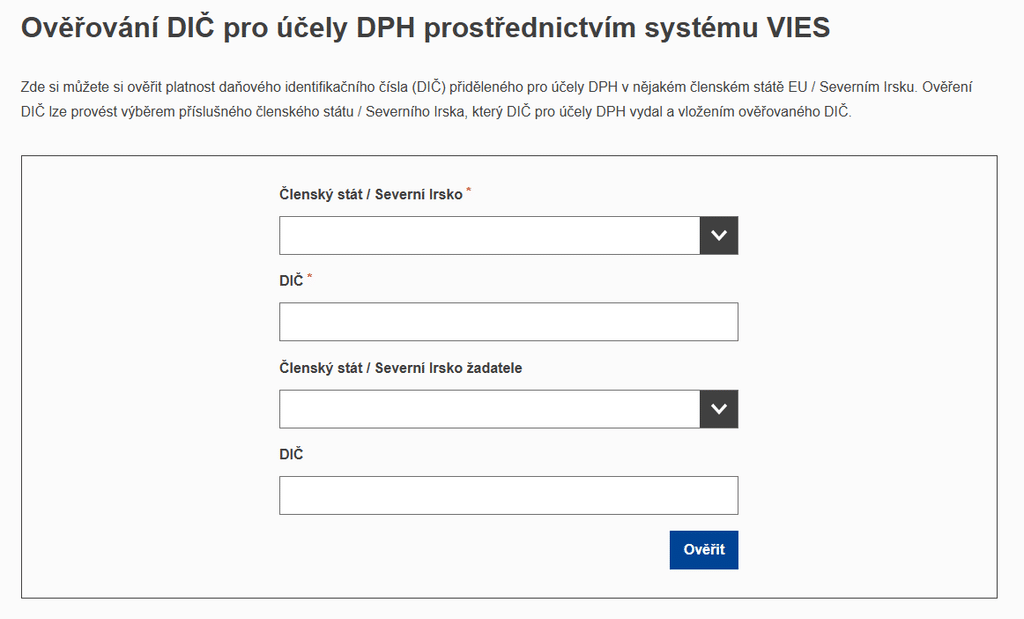
Pro zjištění a ověření zahraničního partnera z EU se využívá systém VIES. Do rozhraní se zadává členský stát a číselná část DIČ.
Kontrola plátce DPH před fakturací v oficiálních databázích minimalizuje riziko ručení za nezaplacenou daň a neuznání odpočtu ze strany správce daně.
Co je registr plátců DPH a jaké údaje obsahuje?
Oficiální registr plátců DPH je veřejný informační systém státní správy, který slouží k evidenci všech fyzických a právnických osob registrovaných k dani z přidané hodnoty v České republice. Správcem této databáze je Finanční správa České republiky.
Systematická evidence plátců DPH má za cíl zvýšit transparentnost v podnikatelském prostředí, zamezit daňovým únikům a poskytnout podnikatelským subjektům ověřené informace pro bezpečné obchodování.
Rozsah evidovaných dat v registru plátců DPH:
- Obchodní firma nebo jméno a příjmení podnikající osoby.
- Sídlo právnické osoby nebo místo pobytu / sídlo fyzické osoby.
- Daňové identifikační číslo (DIČ).
- Příslušný finanční úřad (správce daně).
- Stav registrace: Plátce DPH, nebo Identifikovaná osoba.
- Datum vzniku registrace k DPH.
- Údaj o nespolehlivosti: Spolehlivý plátce, Nespolehlivý plátce nebo Nespolehlivá osoba.
- Seznam zveřejněných bankovních účtů: Určených pro ekonomickou činnost v tuzemsku i zahraničí.
Díky veřejné dostupnosti registru mohou všichni účastníci trhu snadno ověřit údaje o ekonomických subjektech a předejít tak chybám či podvodům v daňové oblasti.
Kdy a jak se osoba zapíše do registru plátců DPH?
K zápisu osoby do registru plátců DPH dochází buď povinně ze zákona (po naplnění zákonných podmínek), nebo dobrovolně na základě vlastního rozhodnutí podnikatele. Pravidla pro zápis do registru plátců DPH upravuje § 6 zákona č. 235/2004 Sb., o DPH.
1. Povinný zápis do registru plátců DPH
Povinnost stát se plátcem DPH vzniká při naplnění zákonných podmínek týkajících se výše obratu v tuzemsku nebo při specifických majetkových událostech.
- Překročení obratu 2 000 000 Kč za kalendářní rok (§ 6 odst. 1):
- Pokud obrat v tuzemsku přesáhne limit 2 000 000 Kč, osoba se stává plátcem DPH od 1. ledna kalendářního roku bezprostředně následujícího po roce, ve kterém k překročení došlo.
- Příklad: Překročí-li podnikatel limit 2 000 000 Kč v srpnu, plátcem se podle základního pravidla stává k 1. lednu následujícího roku.
- Překročení obratu 2 000 000 Kč s žádostí o dřívější zápis (§ 6 odst. 2 písm. a):
- Pokud podnikatel při překročení hranice 2 000 000 Kč podá včas přihlášku k registraci a sdělí v ní správci daně, že chce být plátcem dříve, stává se plátcem dnem následujícím po dni překročení této částky.
- Překročení vyššího limitu obratu 2 536 500 Kč (§ 6 odst. 2 písm. b):
- Při překročení vyššího zákonného prahu (odpovídajícího limitu 100 000 EUR podle předpisů EU) se osoba stává plátcem automaticky dnem následujícím po dni překročení této částky.
- Zápis ze zákona z jiných důvodů (bez ohledu na obrat):
- Nabyvatel majetku či závodu: Dnem nabytí majetku při privatizaci, fúzi, rozdělení nebo nabytím obchodního závodu od plátce DPH.
- Dědictví: Dnem přechodu práv při pokračování v živnosti po zemřelém plátci DPH.
‼️Pozor: Podnikatel má povinnost podat elektronickou přihlášku k registraci u svého správce daně do 15 dnů od skončení kalendářního měsíce, ve kterém překročil limit obratu (nebo do 15 dnů od rozhodné události).
2. Dobrovolný zápis do registru plátců DPH
Podnikatelský subjekt se může stát plátcem DPH i v případě, že jeho obrat nedosahuje zákonného limitu 2 000 000 Kč.
- Podmínky pro zápis: Žadatel musí vykonávat ekonomickou činnost v tuzemsku nebo se na její výkon prokazatelně připravovat. Finanční úřad prověřuje reálnost podnikatelské činnosti (např. na základě předložených nájemních smluv, přijatých či vydaných faktur, objednávek nebo podnikatelského záměru).
- Moment vzniku plátcovství: Osoba se stává plátcem dnem následujícím po dni oznámení rozhodnutí o registraci, které vydá příslušný správce daně.
Žádost se podává výhradně elektronicky přes portál MOJE daně nebo datovou schránkou. Po ověření podkladů vydá finanční úřad rozhodnutí a provede zápis do registru.
Zde je přehledná shrnující tabulka pravidel registrace k DPH:
| Typ registrace / Důvod | Zákonný limit či podmínka | Vznik statusu plátce / IO | Lhůta pro podání přihlášky |
| Povinný zápis (základní limit) | Překročení obratu 2 000 000 Kč za kalendářní rok | Od 1. ledna následujícího kalendářního roku | Do 15 dnů od skončení kalendářního měsíce |
| Povinný zápis (s žádostí o dřívější vznik) | Překročení obratu 2 000 000 Kč + žádost o dřívější zápis | Dnem následujícím po dni překročení limitu | Do 15 dnů od skončení kalendářního měsíce |
| Povinný zápis (vyšší limit) | Překročení obratu 2 536 500 Kč / 100 000 EUR | Dnem následujícím po dni překročení limitu | Do 15 dnů od skončení kalendářního měsíce |
| Povinný zápis (majetkové události) | Nabytí majetku fúzí, privatizací, koupí závodu či dědictvím od plátce | Dnem nabytí majetku / přechodu práv | Do 15 dnů od rozhodné události |
| Dobrovolný zápis | Výkon nebo prokazatelná příprava ekonomické činnosti v ČR | Dnem následujícím po dni oznámení rozhodnutí FÚ | Dle uvážení žadatele (předchází rozhodnutí) |
Registrace jako Identifikovaná osoba
Pokud neplátce DPH obchoduje se zahraničím, nezapisuje se jako plnohodnotný plátce DPH, nýbrž jako tzv. identifikovaná osoba (k DPH se hlásí pouze pro přeshraniční plnění).
Registrace je povinná do 15 dnů od momentu, kdy:
- přijme službu od zahraničního podnikatele (např. reklama na Facebooku/Google, předplatné softwaru SaaS ze zahraničí).
- poskytne službu s místem plnění v jiném státě EU podnikateli z EU.
- pořídí zboží z jiného členského státu EU v hodnotě přesahující 326 000 Kč za kalendářní rok.
Osobou identifikovanou k dani se subjekt stává ode dne prvního poskytnutí/přijetí této služby nebo pořízení zboží.

Ověření plátce DPH online
Prověřit, zda je obchodní partner plátcem daně z přidané hodnoty, je dnes díky online nástrojům Finanční správy otázkou několika sekund. Pro spolehlivou kontrolu se využívají dva hlavní systémy: ARES a Registr plátců DPH (ADIS) na portálu MOJE daně.
Oficiální registr plátců DPH (ADIS / MOJE daně)
Nejbezpečnějším a jediným právně směrodatným zdrojem údajů z registru plátců DPH je Aplikace Celostátní registr plátců DPH spravovaná Finanční správou ČR. Vyhledávání probíhá na základě IČO nebo DIČ subjektu.
V detailu plátce si lze ověřit aktivní stav registrace k DPH a dva parametry:
- Zveřejněná čísla bankovních účtů: Úhrada faktury na jiný než nahlášený účet vystavuje odběratele riziku ručení za nezaplacenou DPH.
- Status nespolehlivého plátce / osoby: Informace, zda firma neporušuje závažným způsobem daňové povinnosti.
Informační systém ARES
Administrativní registr ekonomických subjektů (ARES), který spravuje Ministerstvo financí, slouží jako prvotní vyhledávač. Umožňuje najít firmu nebo živnostníka podle názvu, jména či adresy, pokud člověk nezná jeho IČO.
Po dohledání subjektu ARES odkazuje na daňové registry, avšak pro detailní prověrku bankovního účtu je nutné přejít do registru ADIS.
Na co si dát pozor při kontrole na fakturách
Samotná přítomnost daňového identifikačního čísla (DIČ) na faktuře neprokazuje, že je dodavatel plátcem DPH – DIČ pro daň z příjmů mají přidělené i neplátci.
Před proplacením dokladu je proto nutné v registru ověřit, zda byl subjekt plátcem ke dni uskutečnění zdanitelného plnění a zda číslo účtu na faktuře souhlasí s databází Finanční správy.

Jak zjistit plátce DPH při obchodech v rámci Evropské unie
Při nákupu zboží nebo služeb od dodavatelů z jiných členských států EU (např. ze Slovenska, Německa či Polska) český registr ADIS nestačí. Pro zodpovězení otázky, jak zjistit plátce DPH v zahraničí, i pro samotné vyhledání plátce DPH v rámci Unie slouží evropský systém VIES (VAT Information Exchange System).
Postup, jak zjistit plátce DPH v rámci EU, je následující:
- Výběr státu prověřovaného subjektu: V nabídce Členský stát / Severní Irsko se zvolí země, ve které je obchodní partner registrován k DPH (např. SK, DE, PL).
- Zadání DIČ dodavatele: Do pole DIČ se vloží daňové identifikační číslo prověřované firmy.
- Vyplnění údajů žadatele (doporučeno): V polích Členský stát / Severní Irsko žadatele a DIČ se vyplní vlastní daňové údaje (např. CZ a vlastní DIČ). Vyplnění těchto údajů zajistí vydání oficiálního potvrzení s unikátním referenčním číslem konzultace.
- Odeslání dotazu: Kliknutím na tlačítko Ověřit systém provede dotaz do databáze příslušného členského státu.
- Archivace výsledku: Při kladném výsledku („Kód DPH je platný“) se protokol o ověření uloží nebo vytiskne do účetní evidence.
Protokol o ověření vydaný systémem VIES s uvedením DIČ žadatele a časovým razítkem slouží jako klíčový důkaz pro finanční úřad o jednání v dobré víře a o splnění podmínek pro uplatnění režimu přenesení daňové povinnosti (reverse charge) či osvobození od DPH při přeshraničním plnění.
Kontrola plátce DPH před fakturací – jak zkontrolovat DPH číslo dodavatele?
Prověření obchodního partnera je otázkou několika minut. Kontrola plátce DPH před fakturací se skládá ze čtyř zásadních kroků: zjištění identifikačního čísla (DIČ), vyhledání v databázi, kontrole účtu a správné interpretaci výpisu.
Postup pro to, jak zkontrolovat DPH číslo dodavatele, je následující:
- Zjištění DIČ dodavatele
- IČO vs. DIČ: České DIČ se skládá z předpony „CZ“ a číselné části, kterou u právnických osob tvoří jejich IČO (např. CZ12345678) a u fyzických osob většinou rodné číslo bez lomítka.
- Smlouva nebo faktura: Identifikační údaje lze vyčíst přímo ze smluvní dokumentace, objednávky nebo přijatého daňového dokladu.
- Výběr správného portálu
- Pro tuzemské subjekty (ČR): Použije se systém ADIS (Aplikace Celostátní registr plátců DPH) spravovaný Finanční správou ČR.
- Pro zahraniční subjekty (EU): Použije se celoevropský systém VIES (VAT Information Exchange System).
- Zadání údajů a vyhledání
- Do vyhledávacího pole se vloží DIČ v přesném tvaru (bez mezer) nebo samotné IČO.
- Po odeslání dotazu systém vrátí detailní profil subjektu.
- Vyhodnocení kritických údajů ve výpisu
- Stav subjektu: Musí být uveden stav „Plátce DPH“ (nikoliv „Identifikovaná osoba“ nebo „Nespolehlivý plátce“).
- Bankovní účet: Číslo účtu uvedené na faktuře se musí doslovně shodovat s registrovaným bankovním účtem v registru. Odeslání peněz na neregistrovaný účet zakládá automatické riziko ručení za daň.
- Datum registrace: Ověřuje se, zda byl dodavatel plátcem v den uskutečnění zdanitelného plnění (DUZP).
Systematické dodržování těchto kroků minimalizuje riziko doměření daně ze strany správce daně.
Pro přehlednost uvádí tabulka srovnání oficiálních registrů, které slouží ke kontrole plátce DPH před fakturací.
| Registr / Databáze | Teritoriální rozsah | Hlavní účel použití | Klíčové ověřované údaje |
| ADIS (Finanční správa ČR) | Česká republika | Ověření českých plátců DPH a identifikovaných osob | Stav DPH, nespolehlivost, schválené bankovní účty |
| VIES (Evropská komise) | Členské státy EU | Prověření platnosti DIČ pro přeshraniční obchody | Platnost DIČ v daném státě, název a adresa subjektu |
| ARES (MF ČR) | Česká republika | Souhrnný ekonomický registr subjektů v ČR | Základní identifikace, sídlo, právní forma, propojení na registry |
Postup ověření plátce v registru plátců DPH finanční správy
Proces ověření subjektu v oficiální databázi spravované Finanční správou ČR probíhá v několika jednoduchých krocích. Postup ověření plátce v registru plátců DPH finanční správy zajišťuje spolehlivou kontrolu obchodního partnera před úhradou faktury.
Postup krok za krokem je následující:
- Příprava identifikačních údajů
- K vyhledání je potřeba znát IČO nebo DIČ (daňové identifikační číslo) prověřované firmy či živnostníka.
- Zkontrolovat lze také číslo účtu uvedené na přijaté faktuře, které bude porovnáváno s oficiálním registrem.
- Vstup do systému (MOJE daně / ADIS)
- Otevře se oficiální portál Finanční správy ČR – Aplikace Celostátní registr plátců DPH (databáze ADIS v rámci portálu MOJE daně).
- Zadání údajů do vyhledávání
- Do vyhledávacího pole se vepíše IČO nebo DIČ (ve tvaru bez mezer, např. CZ12345678).
- Potvrdí se vyhledání tlačítkem.
- Kontrola klíčových položek ve výpisu
- Stav registrace: Ověří se, zda je subjekt aktivním plátcem DPH k datu uskutečnění zdanitelného plnění (DUZP).
- Nespolehlivý plátce / osoba: Prověří se, zda u subjektu není uveden varovný příznak nespolehlivosti podle § 106a nebo § 106aa zákona o DPH.
- Zveřejněné bankovní účty: Porovná se číslo účtu z faktury se seznamem účtů zveřejněných v registru. Úhrada na neregistrovaný účet zakládá riziko ručení za nezaplacenou daň podle § 109 zákona o DPH.
- Archivace výstupu
- Výpis s výsledkem vyhledávání se uloží ve formátu PDF nebo vytiskne k přijaté faktuře pro případnou daňovou kontrolu jako důkaz prověření partnera v dobré víře.
Provádění tohoto postupu u každého nového dodavatele nebo při významných platbách eliminuje rizika spojená s ručením za nezaplacenou DPH.
Vyhledání plátce DPH – tipy, jak automatizovat kontrolu DPH ve firmě
Ruční vyhledání plátce DPH na webu je u desítek či stovek faktur měsíčně časově náročné a náchylné k lidské chybě. V praxi se proto využívají efektivnější metody, které zajišťují ověření plátce DPH online zcela automaticky.
1. Propojení účetního systému přes API
Většina moderních účetních a ERP systémů (např. Pohoda, Money S3, Abra, Helios, iDoklad, Fakturoid) obsahuje vestavěnou funkci pro ověření plátce DPH online.
- Při zadání nového dodavatele do adresáře systém sám načte data z ARES a registru DPH.
- Při pořizování faktury účetní program na pozadí zkontroluje, zda je účet na faktuře registrován a zda firma není nespolehlivým plátcem.
- Pokud objeví nesrovnalost, upozorní uživatele varovným hlášením ještě před schválením platby.
2. Kontrola databáze partnerů
Prostřednictvím webových služeb Finanční správy lze jednou měsíčně či kvartálně vyexportovat seznam všech dodavatelů z účetnictví a nechat jej hromadně zkontrolovat. Tím se odhalí subjekty, které se staly nespolehlivými plátci v průběhu trvajícího smluvního vztahu.
3. Nastavení interních procesů ve firmě
Při nastavení procesů se uplatňuje pravidlo 100% shody účtu, kdy účetní oddělení nesmí proplatit fakturu na bankovní účet neuvedený v registraci DPH bez písemného vysvětlení od dodavatele. Zároveň se zavádí archivace výpisů u zakázek s vysokou finanční hodnotou přímo k přijaté faktuře ke dni zdanitelného plnění.
Dodržování těchto tří opatření vytváří neprostupnou kontrolní bariéru proti sekundárnímu ručení za nezaplacenou daň.
Proč nestačí vědět, jak ověřit DIČ firmy?
Opomenutí prověrky dodavatele přináší dva zásadní právní a finanční dopady stanovené zákonem č. 235/2004 Sb., o dani z přidané hodnoty. Pouhá znalost toho, jak ověřit DIČ firmy, nestačí, pokud není zkontrolováno i číslo účtu a status subjektu.
Ručení za nezaplacenou daň
Podle § 109 zákona o DPH se odběratel se stává ručitelem za DPH, kterou má dodavatel odvést státu, pokud v okamžiku uskutečnění zdanitelného plnění věděl nebo měl a mohl vědět, že:
- dodavatel úmyslně nezaplatí daň nebo se dostane do postavení, kdy ji nebude schopen zaplatit.
- úhrada za plnění je prováděna na neregistrovaný bankovní účet v registru plátců DPH (pokud celková částka překračuje zákonný limit pro bezhotovostní platby).
- zdanitelné plnění je poskytnuto bez ekonomického opodstatnění za cenu zjevně odchylnou od ceny obvyklé.
Obchodování s nespolehlivým plátcem
Podle § 106a zákona o DPH při přijetí plnění od subjektu, který je v registru označen jako Nespolehlivý plátce, dochází k ručení za daň z tohoto obchodu automaticky ze zákona. Finanční úřad pak může nezaplacenou daň vymáhat přímo po odběrateli, a to bez ohledu na to, že byla celá faktura včetně DPH dodavateli řádně uhrazena.
Aplikace ustanovení o ručení je pro správce daně velmi přímočará a vede k okamžitému vymáhání dlužné částky.
Nejčastější chyby a mýty při ověření plátce DPH podle IČO
V podnikatelské praxi dochází k opakovaným omylům, které vedou k chybnému vystavení nebo zaúčtování daňových dokladů.
- Mýtus 1: „IČO dodavatele je v ARES, takže je automaticky plátce DPH.“
- Realita: Systém ARES shromažďuje údaje z veřejných rejstříků (živnostenský, obchodní). Informace o tom, zda je firma aktivním plátcem DPH, je nutné vždy ověřit v registru DPH nebo přes datový modul ARES propojený na daňové databáze.
- Mýtus 2: „DIČ na přijaté faktuře je platné, takže nevzniká žádný problém.“
- Realita: DIČ na faktuře může být neplatné (firma byla zrušena) nebo číslo účtu na faktuře neodpovídá databázi. Samotný text na papírovém dokladu nesnímá odpovědnost z odběratele.
- Mýtus 3: „Identifikovaná osoba je klasický plátce DPH.“
- Realita: Pokud identifikovaná osoba vyfakturuje zboží či službu v ČR s DPH, činí tak protiprávně a odběratel nemá nárok na odpočet této daně.
Pravidelná revize těchto mýtů v ověření plátce DPH podle IČO pomáhá předcházet sankcím ze strany finančních úřadů.
Základní pojmy a legislativa
Pro správnou interpretaci údajů je nezbytné rozumět základní terminologii používané daňovým řádem. Pro účely praxe je zásadní vědět, jak ověřit DIČ firmy a odlišit jej od běžného IČO či registrace neplátce.
Daňové identifikační číslo (DIČ)
Identifikátor přidělovaný finančním úřadem při registraci k jakékoliv dani. Každý subjekt má své DIČ, avšak pouhá existence DIČ neznamená, že je firma plátcem DPH.
Neplátci DPH mají rovněž přidělené DIČ (pro daň z příjmů), avšak nesmí na fakturách vyčíslovat DPH a nemají nárok na odpočet.
Plátce DPH vs. Identifikovaná osoba
Plátce DPH je osoba povinná k dani a registrovaná k DPH v plném rozsahu. Uplatňuje DPH na výstupu a nárokuje odpočet DPH na vstupu.
Identifikovaná osoba je podnikatel, který v tuzemsku zůstává neplátcem DPH, avšak stal se plátcem pro přeshraniční transakce v rámci EU (přijetí či poskytnutí přeshraniční služby nebo pořízení zboží z EU).
Nespolehlivý plátce
Status přidělovaný správcem daně plátci DPH, který závažným způsobem porušuje své povinnosti (např. dlužná daň dosahující zákonné hranice, nepodávání daňových přiznání či kontrolních hlášení).
Sazby DPH v České republice
Při vystavování daňových dokladů po registraci k DPH je nutné uplatnit správnou výši daně podle povahy poskytovaného plnění. Český daňový systém rozlišuje dvě základní sazby DPH:
- Základní sazba (21 %): Vztahuje se na většinu zboží a služeb, které nejsou zákonem výslovně zařazeny do snížené sazby.
- Snížená sazba (12 %): Uplatňuje se na vybrané okruhy zboží a služeb, jako jsou potraviny (bez nápojů), léky a zdravotnické prostředky, vodné a stočné, teplo, doprava osob, ubytovací služby, stravovací služby (bez alkoholických nápojů), vstupenky na kulturu a sport, elektronicky poskytované noviny, časopisy a periodika či stavební práce pro bydlení.
U knih a poskytnutí obdobných služeb se uplatňuje osvobození od daně s nárokem na odpočet daně (tzv. 0 % sazba DPH). Tento režim má přesně vymezené zákonné podmínky (týká se i audioknih a e-knih).
Chci podnikat – daňové povinnosti
Rozhodnutí začít podnikat je významným krokem, který přináší mnoho nových příležitostí, na druhou stranu však i odpovědnost a množství administrativních povinností.
Kromě vytvoření podnikatelského plánu, vyřízení živnostenského oprávnění a zajištění financování (např. formou půjčky pro začínající podnikatele bez příjmu) je důležité vyřešit také otázku registrace k dani z přidané hodnoty.
Správné rozhodnutí, zda podnikat jako plátce DPH nebo bez registrace, může ovlivnit ekonomiku celého podnikání i jeho konkurenceschopnost.
Zde je přehledná tabulka shrnující hlavní povinnosti plátce DPH po registraci:
| Povinnosti plátce DPH | Stručný popis | Zákonná lhůta / Frekvence |
| Vystavování daňových dokladů | Vystavit doklad se všemi náležitostmi (DIČ, základ daně, sazba, výše DPH) pro plnění. | Do 15 dnů od data uskutečnění zdanitelného plnění (DUZP) |
| Vedení evidence pro DPH | Podrobná evidence všech přijatých i uskutečněných plnění a režimů přenesení povinnosti. | Sledováno průběžně jako podklad pro hlášení |
| Daňové přiznání k DPH | Elektronické přiznání k dani z přidané hodnoty za dané zdaňovací období. | Do 25 dnů po skončení zdaňovacího období (měsíc/čtvrtletí) |
| Kontrolní hlášení | Detailní výkaz o přijatých a poskytnutých plněních pro párování u správce daně. | Měsíčně do 25 dnů (právnické osoby) / ve lhůtě přiznání (fyzické osoby) |
| Souhrnné hlášení | Výkaz při poskytnutí služeb nebo dodání zboží do jiného členského státu EU. | Do 25 dnů po skončení kalendářního měsíce (při přeshraničním plnění) |
| Registrace bankovních účtů | Oznámení a určení bankovních účtů určených pro ekonomickou činnost ke zveřejnění v registru. | Při registraci nebo nejpozději do 15 dnů od změny účtu |
| Odvádění daně a hlášení změn | Úhrada vypočtené daně správci daně a oznamování změn registračních údajů. | Splatnost daně do 25 dnů po období; změny údajů do 15 dnů |
Pokud si podnikatel není jistý, kdy a jak se registrovat, doporučuje se konzultace s účetním nebo daňovým poradcem, aby bylo podnikání od začátku správně nastavené. Jak začít podnikat se lze dočíst také v mnoha článcích.
Prevence jako základ bezpečné fakturace
Systematické prověřování obchodních partnerů před každou úhradou faktury představuje klíčový prvek finanční stability a právní jistoty podniku.
Zavedení automatizovaných kontrol v účetních systémech, důsledné párování schválených bankovních účtů a pravidelné využívání oficiálních registrů spolehlivě eliminuje riziko sekundárního ručení za nezaplacenou daň.
Správně nastavené vnitřní procesy tak chrání firmu před nečekanými sankcemi a spory se správcem daně.
FAQ – časté otázky o registru plátců DPH
Co je registr plátců DPH a k čemu slouží?
Jedná se o oficiální veřejný informační systém spravovaný Finanční správou ČR, který eviduje všechny subjekty registrované k dani z přidané hodnoty v České republice. Slouží k ověření daňového statusu firem, kontrolu zveřejněných bankovních účtů a k identifikaci nespolehlivých plátců.
Jak provést vyhledání plátce DPH v České republice?
Pro vyhledání plátce DPH v ČR slouží oficiální registr plátců DPH Finanční správy na portálu MOJE daně (ADIS). Do vyhledávacího pole se vkládá IČO nebo DIČ subjektu, přičemž systém okamžitě zobrazí stav registrace, zveřejněné bankovní účty a případný příznak nespolehlivosti.
Jak zjistit plátce DPH při obchodech v rámci Evropské unie?
Pro zjištění a ověření zahraničního partnera z EU se využívá systém VIES. Do rozhraní se zadává členský stát a číselná část DIČ. Pro účely daňové kontroly je doporučeno zadat i vlastní DIČ žadatele a výsledek s časovým razítkem archivovat.
Proč je nutná kontrola plátce DPH před fakturací a před úhradou?
Při úhradě faktury na neregistrovaný bankovní účet nebo při přijetí plnění od nespolehlivého plátce dochází k automatickému vzniku ručení za nezaplacenou DPH podle § 109 a § 106a zákona o DPH. Správce daně pak může dlužnou daň vymáhat přímo po odběrateli.
Jak ověřit DIČ firmy a zjistit, zda je platné?
Pro ověření DIČ plátce DPH zdarma stačí zadat identifikační číslo do systému ADIS (pro ČR) nebo VIES (pro EU). Platné DIČ potvrdí aktivní status plátce k danému datu a zobrazí oficiálně nahlášená čísla účtů.

Již dlouhodobě se věnujeme široké škále témat. Portál MZ.cz si klade za cíl přiblížit čtenářům aktuální dění co nejsrozumitelnější formou skrze čtivé články. Zpracováváme tematické náměty z rodinného života, duševního zdraví, vztahů, výchovy a dalších oblastí.