Půjčka bez registru láká slibem peněz i pro žadatele s negativním záznamem a bez papírování. Za rychlostí se však skrývá vysoké RPSN a u nabídek „bez jakéhokoli prověření“ i riziko podvodu. Jak taková půjčka funguje, pro koho dává smysl a na co si dát pozor?
Nabídky půjčky bez registru cílí na lidi, které banka odmítla. Rozdíl mezi seriózním licencovaným poskytovatelem a rizikovou nabídkou je přitom zásadní a pozná se ještě před podpisem smlouvy.
Co je půjčka bez registru a bez doložení příjmu
Půjčka bez doložení příjmů a registru je nebankovní úvěr, u kterého poskytovatel nevyžaduje výplatní pásku a nenahlíží do některých registrů dlužníků. Neznamená to však, že neprobíhá žádné prověření.
Rozlišují se dvě roviny. Bez registru znamená, že poskytovatel obvykle nekontroluje bankovní registr, nebankovní registr nebo registr SOLUS však prověřit může. Bez doložení příjmu znamená, že stačí jiný doklad než výplatní páska, například výpis z účtu nebo čestné prohlášení.
💡 Věděli jste, že – licencovaný poskytovatel musí ze zákona vždy posoudit schopnost žadatele splácet? Ukládá mu to zákon č. 257/2016 Sb. o spotřebitelském úvěru, proto nabídka „bez jakéhokoli prověření“ patří mezi varovné signály.
Definici podrobněji rozebírá článek půjčka bez doložení příjmu a přehled, co obnáší půjčka bez registru.
Nebankovní půjčka bez registru pomáhá lidem, kteří neprojdou posouzením v bance.
Jak funguje nebankovní půjčka bez nahlížení do registru
Nebankovní půjčka bez nahlížení do registru se sjednává plně online. Žadatel vyplní formulář, doloží totožnost a číslo účtu a poskytovatel posoudí žádost bez kontroly bankovního registru.
Právě proto bývá schválení dostupné i pro ty, které banka odmítla. Nižší nároky na prověření si poskytovatel kompenzuje vyšší cenou úvěru, tedy vyšším úrokem a RPSN.
Jak taková půjčka bez nahlížení do registru probíhá, popisují i zkušenosti klientů. Rozhodující je přečíst si celou smlouvu a zkontrolovat RPSN ještě před podpisem.
Rychlá půjčka bez registru ihned – jak rychle přijdou peníze
Rychlá půjčka bez registru ihned slibuje peníze na účtu během pár minut. Reálná rychlost závisí na tom, zda poskytovatel i banka žadatele podporují okamžité platby.
Mimo ně dorazí peníze až v řádu hodin nebo následující pracovní den. Slogan o penězích „bez 1 Kč“ a nonstop dostupnosti je spíš marketingem, ověřit se vyplatí skutečné podmínky u konkrétní nabídky, například půjčky ihned na účet.
⚠️ Pozor – příslib „do pár minut, 24 hodin denně“ nebývá zárukou. Nevyžádaný tlak na rychlý podpis bez času na rozmyšlenou patří mezi varovné signály nebezpečné nabídky.
Licencovaní poskytovatelé ze zákona vždy ověřují schopnost klienta splácet.
Jak získat půjčku s negativním záznamem v registru
Jak získat půjčku s negativním záznamem v registru řeší hlavně lidé po zamítnutí v bance. Možností je nebankovní poskytovatel, který negativní záznam v bankovním registru nezohledňuje tak přísně.
I tak poskytovatel posuzuje schopnost splácet podle příjmů a výdajů. Pomáhá doložit stabilní příjem, snížit ostatní závazky a požádat o nižší částku, u které je splátka reálná.
👉 Praktický tip – před žádostí se vyplatí zkontrolovat vlastní záznamy. Jak na výpis z registru dlužníků zdarma a co obsahuje registr SOLUS, popisují samostatné návody.
Půjčka bez registru pro lidi v exekuci
Půjčka bez registru pro lidi v exekuci je nejrizikovější kategorií. Člověku v aktivní exekuci nesmí půjčit banka ani licencovaný nebankovní poskytovatel, protože zákon ukládá posoudit, zda žadatel úvěr unese.
Nabídky, které slibují hotovost komukoli v exekuci bez prověření, proto pocházejí od subjektů bez licence nebo od soukromých osob. Na takové zápůjčky se nevztahuje ochrana spotřebitele, mívají krátkou splatnost, vysoké sankce a často zástavu majetku.
Pro člověka v exekuci je bezpečnější cestou dluhová poradna a případné oddlužení než nový závazek. Bezplatnou pomoc nabízí organizace Člověk v tísni.
Rychlé vyřízení je vyváženo vyšší úrokovou sazbou a vysokým RPSN.
Dlouhodobá půjčka bez registru a doložení příjmu
Dlouhodobá půjčka bez registru a doložení příjmu rozkládá splácení do delšího období a nižších měsíčních splátek. Oproti krátkodobé půjčce do výplaty je splátka nižší, celkový přeplatek však s délkou splácení roste.
U delšího úvěru je proto klíčové sledovat RPSN, nikoli jen výši měsíční splátky. Rozhodovat by měla celková zaplacená částka, kterou poskytovatel uvádí v reprezentativním příkladu.
Varianty a podmínky shrnuje přehled dlouhodobá půjčka bez registru a doložení příjmu. Tento typ se hodí na jeden větší výdaj s jasným plánem splácení, nikoli na trvalé financování provozu domácnosti.
Bezpečná nebankovní půjčka bez registru a jak ověřit poskytovatele
Bezpečná nebankovní půjčka bez registru existuje, pokud ji poskytuje licencovaná společnost s transparentními podmínkami. Oprávnění poskytovat spotřebitelský úvěr má pouze subjekt s licencí od instituce Česká národní banka.
Platnost licence lze zdarma ověřit v seznamu regulovaných a registrovaných subjektů ČNB. Chybí-li společnost v seznamu, o legální nabídku nejde a riziko podvodu prudce roste.
| Znak | Seriózní poskytovatel | Riziková nabídka |
|---|---|---|
| Licence ČNB | dohledatelná v seznamu | chybí |
| Posouzení schopnosti splácet | vždy | žádné |
| Poplatek předem | nikdy | častý |
| Směnka u půjčky | ne | ano |
| RPSN a přeplatek | jasně ve smlouvě | zamlžené |
Příkladem poskytovatele s nulovými poplatky a jasnými podmínkami je Flexifin. Zonky, dnes součást Air Bank, do registru nahlíží, o půjčku bez registru tedy nejde.
Jaká je nejlepší nebankovní půjčka bez registru a kde ji hledat
Jaká je nejlepší nebankovní půjčka bez registru nemá jednu odpověď, rozhoduje konkrétní situace žadatele. Následující licencovaní poskytovatelé patří k nejbezpečnějším volbám pro ty, které banka odmítla.
Žádný z nich nepůjčuje úplně „bez registru“ a všichni posuzují schopnost splácet. Bankovní registr však zohledňují mírněji než banky, proto dávají šanci i žadateli s horší bonitou.
| Poskytovatel | Typ produktu | Dohled ČNB | Vhodné pro |
|---|---|---|---|
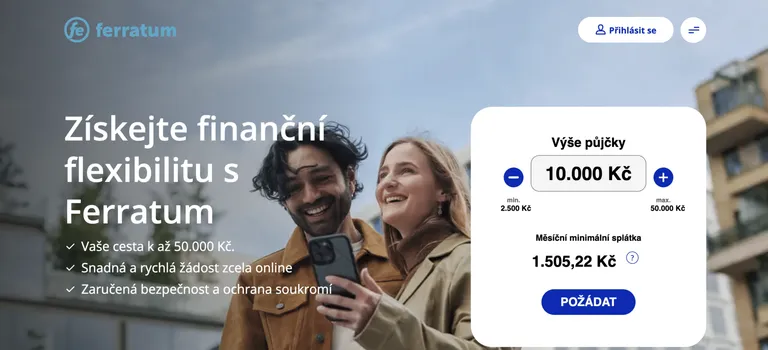
| Ferratum | revolvingový rámec | ano, Multitude Bank | menší částky rychle |
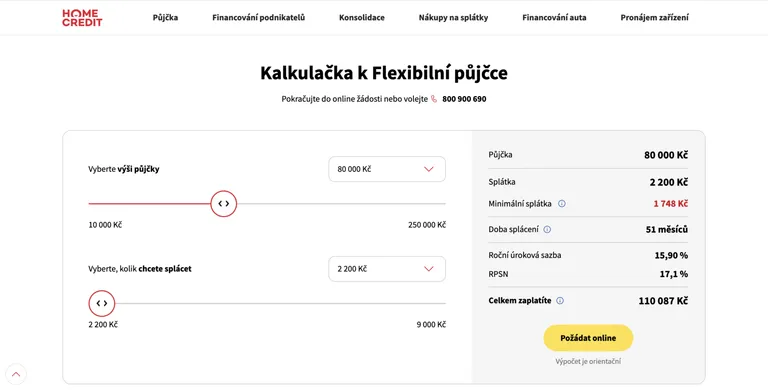
| Home Credit | splátková i revolvingová půjčka | ano | větší částky s aplikací |
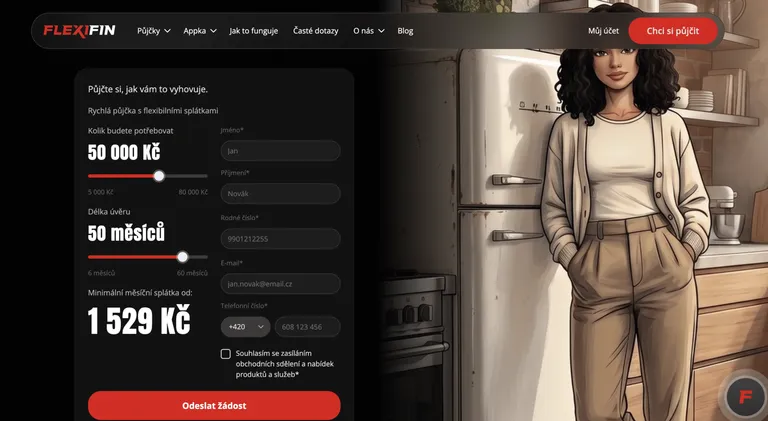
| Flexifin | splátková půjčka | ano | transparentní podmínky bez poplatků |
| Zonky | bankovní splátková půjčka | ano, Air Bank | žadatele s lepší bonitou |
| Provident | hotovostní splátkový úvěr | ano | obsluhu splátek doma |
Mezi nejpřehlednější patří Home Credit s vlastní aplikací a Flexifin s nulovými poplatky. Rychlé menší částky řeší Ferratum, u kterého je však vyšší RPSN.
⚠️ Pozor – u poskytovatelů jako Ferratum nebo Provident bývá RPSN výrazně vyšší než u banky. Před podpisem se vyplatí porovnat celkový přeplatek, k čemuž slouží i přehled nejschvalovanějších půjček.
Půjčka bez registru na co si dát pozor
Půjčka bez registru na co si dát pozor je otázka, která rozhoduje o bezpečnosti nákupu úvěru. Některé znaky spolehlivě odliší rizikovou nabídku od seriózní.
- Poplatek předem za zpracování nebo rezervaci peněz, který seriózní poskytovatel nikdy nevybírá.
- Směnka nebo šek k zajištění, které jsou u spotřebitelského úvěru od 1. prosince 2016 zakázané podle § 112 zákona č. 257/2016 Sb.
- Poskytovatel bez licence ČNB, který není v seznamu regulovaných subjektů.
- Zamlžené RPSN a smlouva s nejasnými sankcemi.
⚠️ Pozor – nabídce hotovosti proti podpisu směnky nebo s požadavkem na platbu předem je namístě se vyhnout. Riziková je i půjčka na směnku nebo lichvářská půjčka od soukromé osoby.
Lidem v aktivní exekuci licencované společnosti podle zákona půjčit nesmí.
Výhody a rizika půjčky bez registru
Výhody a rizika půjčky bez registru je potřeba zvážit ještě před podpisem. Shrnutí pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Dostupnost i pro žadatele s negativním záznamem v bankovním registru.
- Online vyřízení bez papírování a bez výplatní pásky.
- Nižší nároky na doložení příjmu než u banky.
- Rychlé schválení u licencovaných poskytovatelů.
❌ Rizika
- Vysoké RPSN v řádu desítek, v krajních případech stovek procent.
- Riziko předlužení u snadno dostupného opakovaného čerpání.
- Nebezpečné nabídky od subjektů bez licence ČNB.
- Vysoké sankce a krátká splatnost u rizikových zápůjček.
Lepší alternativy a dluhová poradna
Než člověk sáhne po drahé půjčce bez registru, vyplatí se zvážit levnější řešení. Pomoci může konsolidace bez zástavy nemovitosti, která sloučí stávající závazky do jedné nižší splátky.
U dočasného výpadku příjmu bývá lepší dohoda s věřitelem o splátkovém plánu než nový úvěr. Při vážnějších potížích pomůže bezplatná dluhová poradna, například nezisková organizace Člověk v tísni.
Namísto nejdražší nabídky tak žadatel získá řešení, které situaci skutečně neprohloubí. Porovnat licencované poskytovatele pomáhá i přehled nejschvalovanějších půjček.
FAQ – Nejčastější otázky o půjčce bez registru
Co znamená půjčka bez registru?
Jde o nebankovní úvěr, u kterého poskytovatel nenahlíží do některých registrů dlužníků, hlavně do bankovního. Schopnost splácet však licencovaný poskytovatel posuzuje vždy, proto nabídka bez jakéhokoli prověření patří mezi varovné signály.
Lze získat půjčku bez registru s negativním záznamem?
Ano, nebankovní poskytovatel nemusí negativní záznam v bankovním registru zohledňovat tak přísně. I tak posuzuje příjmy a výdaje, proto pomáhá doložit stabilní příjem a požádat o nižší částku s reálnou splátkou.
Půjčí někdo člověku v exekuci?
Banka ani licencovaný nebankovní poskytovatel osobě v aktivní exekuci půjčit nesmí, protože zákon ukládá posoudit schopnost splácet. Nabídky pro lidi v exekuci pocházejí od subjektů bez licence a jsou rizikové.
Jak poznat bezpečnou nebankovní půjčku bez registru?
Seriózní poskytovatel má licenci České národní banky dohledatelnou v seznamu regulovaných subjektů, posuzuje schopnost splácet a nevybírá poplatek předem. Rozhodující je jasné RPSN a celkový přeplatek uvedený ve smlouvě.
Je půjčka na směnku bez registru legální?
Ke splacení ani zajištění spotřebitelského úvěru nelze od 1. prosince 2016 použít směnku ani šek podle § 112 zákona č. 257/2016 Sb. U běžné hotovostní půjčky jde o varovný signál nezákonného jednání.