Registr dlužníků slouží finančním institucím a věřitelům, aby minimalizovali riziko spojené s poskytováním úvěrů a jiných finančních služeb. Pro dlužníky však zápis v registru dlužníků znamená komplikaci při získávání nových úvěrů a může negativně ovlivnit jejich finanční situaci. Jak na výmaz z registru dlužníků po insolvenci? Lze o něj skutečně žádat? A co ostatní registry?
Informace do registrů dlužníků předávají věřitelé podle pravidel konkrétního registru – jak při nesplácení, tak při řádném splácení. Zápis v registru dlužníků však někdy může ztížit nebo znemožnit získání úvěru či hypotéky. Jak na výmaz z rejstříku dlužníků? A jak dlouho počkat, než bude odstraněn sám?
Registr dlužníků – výmaz, fungování, typy registrů
Registr dlužníků je databáze shromažďující informace o platební morálce fyzických a právnických osob. Tyto informace slouží věřitelům k posouzení rizika nesplácení úvěrů a dalších závazků.
V České republice existuje několik registrů dlužníků, které se liší rozsahem shromažďovaných informací a dostupností pro věřitele.
Typy registrů dlužníků v ČR: Centrální registr úvěrů (CRÚ), Bankovní registr klientských informací (BRKI), Nebankovní registr klientských informací (NRKI), SOLUS, Centrální registr dlužníků ČR.
Výpis z registru dlužníků zdarma v ČR není dobře dostupný. Většina specializovaných výpisů z úvěrových a platebních registrů je zpoplatněná, za určitých podmínek ovšem lze uplatnit právo na přístup ke svým osobním údajům a získat jejich kopii bezplatně.
K výmazu z registru dlužníků po insolvenci dochází automaticky 3 roky (5 let) od nabytí právní moci rozhodnutí, kterým bylo úspěšně skončeno insolvenční řízení. Žádná žádost o výmaz z insolvenčního rejstříku tuto dobu nezkrátí.
Co je registr dlužníků?
Jeden univerzální registr dlužníků neexistuje. Jedná se o jednotlivé databáze, které evidují informace o fyzických i právnických osobách, které mají splacené i nesplacené dluhy. Informace z registrů využívají věřitelé, banky, úvěrové společnosti a další finanční instituce k hodnocení bonity potenciálních klientů.
V České republice existuje několik typů registru dlužníků:
- Bankovní registr klientských informací (BRKI) – spravuje informace o fyzických osobách, které mají nebo měly nějaký úvěrový produkt u bank. Může obsahovat i údaje o žádostech o úvěr, které nebyly uzavřeny smlouvou.
- Nebankovní registr klientských informací (NRKI) – obsahuje informace o fyzických osobách, které využily úvěrové produkty od nebankovních finančních institucí.
- Centrální evidence exekucí (CEE) – spravuje ji Exekutorská komora ČR a obsahuje informace o probíhajících exekucích.
- Registr platebních informací (REPI) – obsahuje pozitivní i negativní platební informace, například ze služeb placených na splátky nebo s odloženou splatností. Provozuje ho společnost CRIF.
- Sdružení na ochranu leasingu a úvěrů spotřebitelům (SOLUS) – obsahuje informace o neplatičích zejména u mobilních operátorů, energetických společností a dalších poskytovatelů služeb.
Zápis v registru dlužníků může být jedním z důvodů pro zamítnutí žádosti o běžnou půjčku, nemluvě o půjčce po insolvenci či půjčce v exekuci.
Chci zjistit, zda mám exekuci. → Použít oficiální Centrální evidenci exekucí. Online vyhledávání je placené. Chci zjistit stav své insolvence. → Vyhledat řízení v Insolvenčním rejstříku. Základní vyhledávání je zdarma. Chci vědět, jaké úvěrové údaje o mně vedou banky a nebankovní společnosti. → Zjistit si vlastní výpis z BRKI a NRKI a podle situace také ze SOLUSu nebo REPI. Našel jsem chybný nebo zastaralý záznam. → Obrátit se na provozovatele příslušného registru a případně na společnost, která údaj předala. Uvést konkrétní záznam a požadovat jeho prověření a opravu.
Jak se vyhnout negativnímu zápisu v registru dlužníků? Včas splácet své závazky, neignorovat upomínky a výzvy k platbě, komunikovat s věřitelem, nebrat si půjčky na směnku a hledat řešení.
Registr dlužníků – výmaz zápisu, za jak dlouho
O výmaz z registru dlužníků se ve většině případů žádat nedá, protože k vymazání dochází automaticky po uplynutí zákonné lhůty od splacení dluhu.
- SOLUS (banky, nebankovní společnosti, operátoři, energie): Záznam v SOLUSU se vymaže po 3 letech od data úhrady závazku po splatnosti automaticky.
- Centrální evidence exekucí (CEE): Po skončení exekuce se údaje z evidence odstraňují podle pravidel pro CEE. Pokud záznam přetrvává, je třeba se obrátit na příslušného exekutora.
- Insolvenční rejstřík: Údaje se veřejnosti znepřístupňují (vymazávají z veřejného pohledu) automaticky po uplynutí 3 nebo 5 letech (kratší doba od změny zákony, pětiletá u insolvencí před říjnem 2024) od právní moci skončení insolvenčního řízení.
- Bankovní a nebankovní registry (BRKI, NRKI): Záznamy zůstávají po dobu trvání smlouvy a následně ještě 4 roky po jejím ukončení. O dřívější výmaz požádat nelze, pokud se nejedná o speciální případ (chybu registru).
- Registr platebních informací (REPI): Uchovává data 3 roky po zániku závazku, poté je vymaže.
Jelikož k výmazu/znepřístupnění dochází automaticky, bývalý dlužník nemusí výmaz z registru dlužníků řešit (eventuálně jen pro kontrolu). Je však nasnadě, že tak nelze tuto dobu ani nijak ovlivnit a zkrátit.
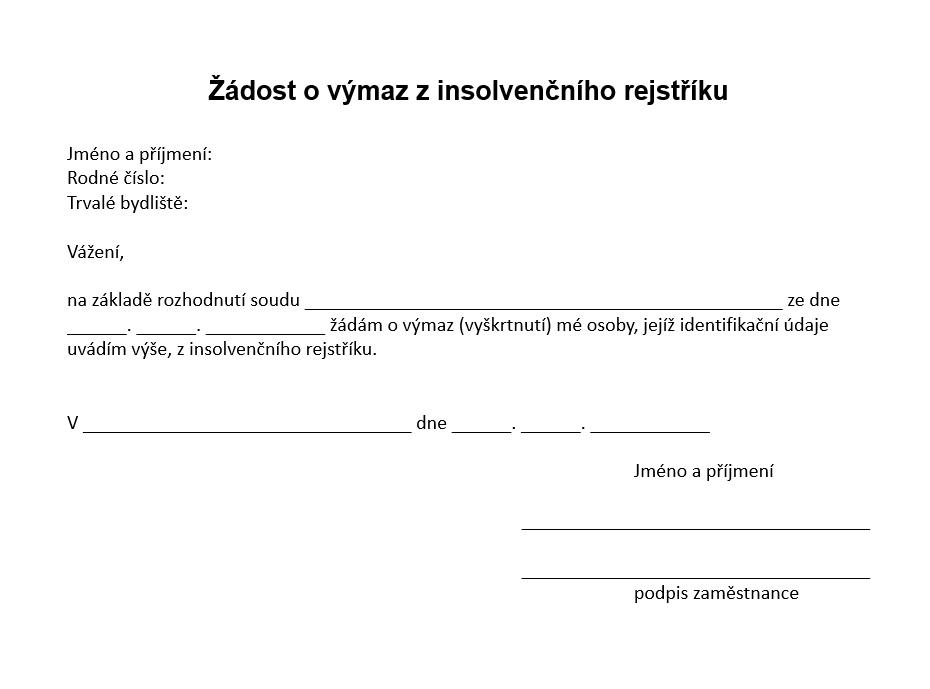
Výmaz z insolvenčního rejstříku – vzor žádosti?
Stav řízení insolvenčního rejstříku se v České republice nemaže na základě žádosti dlužníka. Záznamy jsou znepřístupněny automaticky po uplynutí zákonné lhůty od pravomocného skončení insolvenčního řízení. Přesto může být v některých situacích potřeba doložit, že insolvenční řízení bylo řádně ukončeno.
K tomu může posloužit písemné vysvětlení určené bance, pronajímateli nebo jiné instituci, ve kterém dotyčný uvede, že řízení skončilo, a případně doloží příslušné rozhodnutí soudu. Takové vysvětlení může pomoci předejít nedorozuměním při posuzování žádosti o úvěr nebo pronájem bydlení. Samo o sobě však nezpůsobuje výmaz z insolvenčního rejstříku ani nezaručuje schválení žádosti.
V této souvislosti tak lidé často vyhledávají vzor žádosti o výmaz z insolvenčního rejstříku, a to i přes fakt, že samotný výmaz na základě individuální žádosti není možný.
Vzor žádosti o výmaz z insolvenčního rejstříku obvykle slouží spíše jako formální prohlášení či průvodní dopis, kterým dlužník vysvětluje, že insolvenční řízení bylo pravomocně ukončeno a zákonná lhůta pro omezení zveřejnění údajů již uplynula nebo brzy uplyne.
V praxi takový vzor pomáhá sjednotit komunikaci s bankami či dalšími institucemi a přehledně shrnout klíčové informace o průběhu a skončení insolvence.
Výmaz z registru dlužníků po insolvenci, výmaz ze SOLUSu
Výmaz z registru dlužníků po insolvenci právně neexistuje – v insolvenčním rejstříku se údaje o dlužníkovi znepřístupňují, a to automaticky, podle pravidel insolvenčního zákona. Záleží především na způsobu ukončení řízení a na tom, zda byl dlužník osvobozen od placení zbývajících pohledávek.
Doba závisí na způsobu ukončení řízení:
- Tři roky: Pokud soud dlužníkovi přiznal osvobození od placení zbývajících pohledávek, údaje se znepřístupní po třech letech od právní moci rozhodnutí o osvobození, nejdříve však po právní moci rozhodnutí o splnění oddlužení.
- Pět let: V ostatních případech se údaje zpravidla znepřístupní po pěti letech od právní moci rozhodnutí, kterým insolvenční řízení skončilo.
Od 1. října 2024 platí tříletá lhůta pro dlužníky, kteří v rámci oddlužení získali osvobození od placení zbývajících pohledávek, a to za podmínek stanovených zákonem. V ostatních případech – u insolvenčních řízení zahájených před 1. říjnem 2024 – by se stále měla uplatňovat pětiletá lhůta.
Znepřístupnění údajů v insolvenčním rejstříku („výmaz“ z rejstříku insolvence) navíc neznamená automatický výmaz ze soukromých registrů, jako jsou SOLUS, BRKI nebo NRKI.
Lze požádat o předčasný výmaz ze SOLUS?
Záznam v registru SOLUS se neodstraňuje automaticky jen proto, že dlužník dokončil oddlužení. Doba uchovávání údajů se odvíjí od typu registru a povahy závazku.
V negativním registru FO a IČ se informace standardně uchovávají:
- Po dobu prodlení s úhradou závazku a dále tři roky od jeho skončení.
- U závazků za telekomunikační služby a dodávky elektřiny či plynu platí roční lhůta.
SOLUS umožňuje obrátit se na pověřence pro ochranu osobních údajů se žádostí o dřívější výmaz, pokud se člověk domnívá, že pro něj existují zvláštní důvody. Ty je potřeba co nejpodrobněji popsat a případně doložit relevantními dokumenty. SOLUS však nezveřejňuje jejich uzavřený seznam ani nezaručuje, že každé takové žádosti vyhoví.
Pokud člověk namítá, že je záznam nesprávný nebo neoprávněný, měl by se obrátit také na společnost, která údaje do registru předala. K žádosti může podle povahy problému připojit například potvrzení o úhradě závazku nebo příslušné soudní rozhodnutí.
- Odlišným postupem je písemné vyjádření nesouhlasu s evidencí údajů v Pozitivním registru SOLUS. Prohlášení musí obsahovat dostatek identifikačních údajů, aby bylo možné osobu jednoznačně určit. SOLUS po jeho obdržení odstraní záznamy dané osoby z Pozitivního registru a přijme opatření proti dalším zápisům.
Výmaz z registru dlužníků je důležitý krok, který může výrazně ovlivnit finanční situaci dlužníka a schopnost získat nové úvěry nebo půjčky. I po výmazu z registru dlužníků si však věřitelé nadále mohou uchovávat informace o insolvenčním řízení v interních registrech.
Žádost o vymazání z registru dlužníků – VZOR
Kdy řešit vzor žádosti o vymazání z registru dlužníků, když uspíšený výmaz není možné požadovat? Mohou nastat například tyto situace:
- záznam obsahuje nesprávné údaje nebo se týká cizí osoby
- dluh byl uhrazen, ovšem záznam neodpovídá aktuálnímu stavu
- údaje jsou vedeny déle, než dovolují příslušná pravidla
- člověk se domnívá, že pro další evidenci neexistuje právní důvod, a žádá provozovatele o posouzení
- člověk chce doložit ukončené oddlužení
Pokud zájemce hledá vzor žádosti o vymazání z registru dlužníků, je nejprve potřeba zjistit, který registr o něm údaje vede a proč v něm záznam zůstává. Samotné ukončení insolvence totiž neznamená, že musí být všechny související údaje okamžitě odstraněny ze všech registrů.
Písemná žádost může posloužit k prověření správnosti a oprávněnosti záznamu, k uplatnění námitky proti jeho dalšímu vedení nebo k žádosti o individuální posouzení možnosti dřívějšího výmazu. Úspěch závisí na konkrétním registru, povaze údajů a právním důvodu jejich evidence.
Níže následuje univerzální vzor, který je potřeba upravit podle konkrétní situace. Nejde o oficiální formulář žádného registru a jeho odeslání samo o sobě výmaz nezaručuje.
Odesílatel:
[Jméno a příjmení]
[Adresa]
[E-mail nebo jiný kontakt]
Adresát:
[Název provozovatele registru nebo společnosti, která údaje eviduje]
[Adresa nebo kontaktní údaje]
Datum: [Datum podání]
Žádost o prověření a případný výmaz záznamu z registru dlužníků
Vážení,
obracím se na Vás se žádostí o prověření údajů, které jsou o mé osobě vedeny ve Vašem registru.
Jedná se o záznam související s [stručný popis závazku nebo insolvenčního řízení, případně identifikace záznamu]. Insolvenční řízení vedené pod spisovou značkou [spisová značka, pokud je relevantní] bylo [stručný popis aktuálního stavu a datum].
Žádám Vás o ověření správnosti a aktuálnosti evidovaných údajů a o sdělení, na jakém právním důvodu a po jakou dobu jsou nadále uchovávány.
Pokud se ukáže, že jsou údaje nepřesné, jsou evidovány bez odpovídajícího právního důvodu nebo již uplynula příslušná doba jejich uchovávání, žádám o provedení odpovídající nápravy, včetně výmazu údajů, pokud jsou pro něj splněny podmínky.
Pokud pro dřívější výmaz nejsou splněny podmínky, prosím o vysvětlení důvodu další evidence a sdělení, kdy má podle příslušných pravidel dojít k odstranění nebo znepřístupnění záznamu.
K žádosti přikládám tyto dokumenty, které se vztahují k uvedené situaci: [vyjmenovat relevantní přílohy].
Prosím o písemné vyřízení žádosti a informaci o přijatých opatřeních.
S pozdravem
[Jméno a příjmení]
[Případně podpis]
Možné přílohy podle konkrétní situace:
- potvrzení o úhradě závazku
- rozhodnutí insolvenčního soudu o osvobození od placení pohledávek nebo jiné relevantní rozhodnutí
- korespondence s věřitelem
- dokumenty dokládající nesprávnost nebo neaktuálnost evidovaných údajů
Před odesláním vzoru žádost o vymazání z registru dlužníků nebo jiné písemnosti je nutné ověřit pravidla konkrétního registru a upravit požadavek podle toho, čeho chce člověk dosáhnout. Není vhodné automaticky přikládat citlivé dokumenty ani uvádět rodné číslo, pokud nejsou pro identifikaci a vyřízení žádosti potřebné.
Žádost se zasílá provozovateli konkrétního registru, případně společnosti, která do něj údaje předala.
Praktické kroky po ukončení insolvence nebo výmazu z registru
Po ukončení insolvence nebo po odstranění záznamu z registru dlužníků je vhodné zaměřit se především na stabilizaci osobních financí.
- Sestavit si přehled příjmů a výdajů.
- Vytvářet si finanční rezervu.
- Nové závazky přijímat pouze tehdy, pokud je lze bezpečně splácet.
- Kvůli obnově finanční reputace není nutné, ba ani vhodné sjednávat nový úvěr. Nákup na splátky, zpětný leasing i větší investice je na místě dobře zvážit.
Vyplatí se také uchovávat důležité dokumenty, například potvrzení o úhradě závazků a rozhodnutí soudu související s ukončením insolvence. Mohou se hodit při pozdějším ověřování konkrétních údajů nebo při řešení případné nesrovnalosti v evidenci.
Je třeba počítat s tím, že znepřístupnění údajů v insolvenčním rejstříku a odstranění záznamu ze soukromého registru jsou dva odlišné procesy. Pokud člověk později žádá o úvěr, věřitel jeho žádost posuzuje podle vlastních pravidel a aktuální finanční situace. Samotné ukončení insolvence ani odstranění záznamu proto nezaručuje schválení půjčky nebo hypotéky.
Jak zjistit, zda jsem v registru dlužníků – výpis z registru dlužníků zdarma?
Jak zjistit dluhy zdarma? Jak zjistit, zda jsem v registru dlužníků? Existuje výpis z registru dlužníků zdarma?
Bohužel, v České republice neexistuje možnost získat výpis z registru dlužníků zdarma. Většina specializovaných výpisů z úvěrových a platebních registrů je zpoplatněná. Některé informace, například údaje v insolvenčním rejstříku, lze zdarma ověřit.
Poplatky za výpis z registru dlužníků se liší v závislosti na typu registru a rozsahu informací. Zde jsou některé možnosti výpisu:
- Centrální registr úvěrů (CRÚ): 400 Kč za výpis pro právnické osoby a fyzické osoby podnikatelů (IČO).
- Bankovní/nebankovní registr klientských informací (BRKI, NRKI): kompletní papírový výpis na poště s Czech POINT 350 Kč; na kolikmam.cz 200 Kč za online výpis / 363 Kč za výpis přes datovou schránku / od 489 Kč za výpis poštou.
- SOLUS: dle ceníku na webu, od 125 Kč za SMS výpis; 449 Kč za písemný výpis pro třetí osoby / PO / z Registru třetích stran.
* Částky platí k podzimu 2026 a mohou se měnit.
Poplatky slouží k financování provozu registrů a k odrazení od zneužívání jejich služeb. Jednou za 12 měsíců má však občan na základě GDPR právo požádat o bezplatnou kopii osobních údajů zpracovávaných v registru.
Jaké informace obsahují jednotlivé registry dlužníků?
Neexistuje jeden univerzální registr dlužníků, který by obsahoval všechny informace o dluzích, splácení, exekucích a insolvencích.
| Registr nebo evidence | Co v něm lze zjistit | Co v něm obvykle není |
|---|---|---|
| BRKI – Bankovní registr klientských informací | Identifikační údaje, informace o bankovních úvěrech, výši závazků a splátek, žádostech o úvěr a historii splácení. | Kompletní přehled všech dluhů vůči všem věřitelům, například nezaplaceného nájemného nebo všech soukromých závazků. |
| NRKI – Nebankovní registr klientských informací | Údaje o úvěrových vztazích s nebankovními poskytovateli zapojenými do registru, výši splátek a historii splácení. | Kompletní přehled všech dluhů člověka nebo firmy bez ohledu na jejich původ. |
| SOLUS – negativní Registr FO a Registr IČ | Údaje potřebné k identifikaci osoby či firmy, informace o porušení platebních povinností a o existenci či úhradě evidovaného dluhu. Výpis uvádí také společnost, která údaje předala. | Úplnou úvěrovou historii, všechny dluhy u všech věřitelů ani kompletní přehled exekucí a insolvencí. |
| Centrální evidence exekucí (CEE) | Informace o exekučních řízeních vedených soudními exekutory, včetně pověřeného exekutora, vymáhané povinnosti a informací o odkladu či zastavení řízení. | Kompletní přehled všech druhů vymáhání. Evidence například nezahrnuje některé výkony rozhodnutí vedené soudy nebo správními orgány. |
| Insolvenční rejstřík (ISIR) | Informace o insolvenčních řízeních a dokumenty zveřejněné v rámci příslušného řízení. | Kompletní přehled všech dluhů člověka, který není v insolvenčním řízení, ani univerzální úvěrovou historii. |
| Centrální registr úvěrů (CRÚ) České národní banky | Úvěrové závazky právnických osob a fyzických osob podnikatelů vůči zapojeným bankám, včetně údajů o výši pohledávek a prodlení. | Úvěrové závazky běžných občanů, kteří nejsou evidováni v souvislosti s podnikáním |
Rozsah údajů závisí na konkrétní evidenci a typu výpisu.
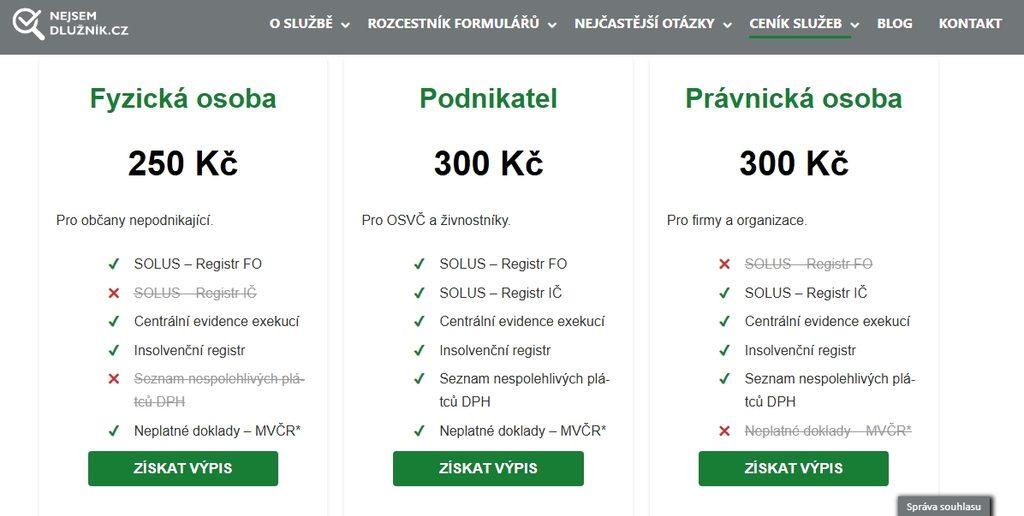
Existuje registr exekucí zdarma? Je centrální evidence exekucí zdarma?
Evidenci spravuje Exekutorská komora České republiky a lze v ní ověřit, zda je proti určité osobě vedena exekuce spadající do této evidence, který soudní exekutor ji vede a jaké další informace jsou o řízení zaznamenány.
V České republice registr exekucí zdarma, rejstřík exekucí zdarma ani registr dlužníků zdarma není běžně přístupný. Oficiálně se tato databáze jmenuje Centrální evidence exekucí (CEE) a online vyhledávání je zpoplatněno.
Základní výpis stojí 60 Kč a zobrazení detailu konkrétní exekuce dalších 60 Kč. Výpis lze získat také osobně na pobočkách České pošty s Czech POINT nebo u Exekutorské komory; cena se v těchto případech řídí pravidly pro ověřené výpisy.
Co lze zjistit zdarma?
- Na webu Exekutorské komory a Ministerstva spravedlnosti jsou obecné informace o exekucích, návody a kontakty na příslušné instituce. Nejde však o bezplatné vyhledávání konkrétní osoby v CEE.
- Pokud vyhledávající zná exekutora, který konkrétní řízení vede, může ho kontaktovat a požádat o informace k danému případu. Nelze nicméně automaticky předpokládat, že bezplatně poskytne souhrnný přehled všech exekucí.
- V insolvenčním rejstříku lze zdarma vyhledávat informace o insolvenčních řízeních. Tento rejstřík Centrální evidenci exekucí nenahrazuje.
Při ověřování exekucí je vhodné používat přednostně oficiální web CEECR.cz. Jiné weby mohou údaje z evidence pouze přeprodávat a jejich aktuálnost nemusí být zaručena.
Pozor na to, že Centrální evidence exekucí neobsahuje všechny druhy vymáhání. Nezahrnuje například některé výkony rozhodnutí vedené soudy nebo exekuce vedené správními orgány podle jiných právních předpisů.
Registr dlužníků – výmaz, fungování typy registrů, časté otázky
1) Jak zjistím, zda mám záznam v registru dlužníků?
Insolvenční rejstřík si lze zdarma ověřit online, zatímco u úvěrových a dalších registrů je nutné obrátit se na jejich provozovatele.
2) Kdy dojde k výmazu z insolvenčního rejstříku?
Údaje se znepřístupňují zpravidla po třech letech u vybraných případů oddlužení, případně po pěti letech v ostatních případech, s ohledem na přechodná ustanovení zákona.
3) Jak dlouho zůstává záznam v registru SOLUS?
Negativní záznam v registrech SOLUS se zpravidla uchovává tři roky od úhrady dluhu, u závazků z elektronických komunikací a dodávek energií jeden rok.
4) Lze požádat o předčasný výmaz z registru dlužníků?
O předčasné odstranění záznamu běžně žádat nelze. Jen některých případech – například při zvláštních důvodech, pokud jsou údaje nesprávné. Výmaz však není automaticky zaručen.
5) Znamená výmaz z insolvenčního rejstříku také výmaz z ostatních registrů?
Ne, znepřístupnění údajů v insolvenčním rejstříku neznamená automatický výmaz záznamů v registrech SOLUS, BRKI nebo NRKI.

Již dlouhodobě se věnujeme široké škále témat. Portál MZ.cz si klade za cíl přiblížit čtenářům aktuální dění co nejsrozumitelnější formou skrze čtivé články. Zpracováváme tematické náměty z rodinného života, duševního zdraví, vztahů, výchovy a dalších oblastí.